Für Grenzgänger mit Wohnsitz in Deutschland zählt statt des Kantons die Prämienregion Deutschland.
Das Wichtigste in Kürze
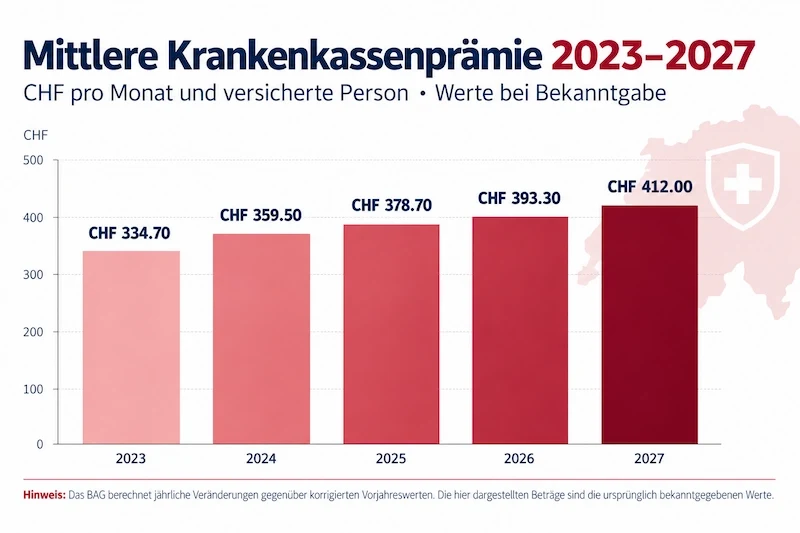
- 412 Franken: mittlere Prämie 2027 pro Monat, 5,0 Prozent mehr als 2026.
- Grenzgänger: Mit Wohnsitz in Deutschland gilt keine Kantonsprämie, sondern eine eigene, vom BAG genehmigte Prämie.
- Frist: Die Kündigung muss bis Montag, 30. November 2026, beim Versicherer eingegangen sein.
Wie hoch ist die mittlere Krankenkassenprämie 2027 in der Schweiz?
Die 412 Franken sind der Durchschnitt aller bezahlten Prämien, geteilt durch die Zahl der Versicherten. Erwachsene ab 26 Jahren zahlen im Mittel 487.60 Franken (+4,9 %), junge Erwachsene 338.80 Franken (+4,8 %), Kinder 128.10 Franken (+4,6 %).
Auf die mittlere Prämie gerechnet sind das 19.70 Franken mehr pro Monat oder 236.40 Franken im Jahr.
Für Ihren Haushalt gilt: Monatsprämie 2026 × 12 × 0,05. Bei 1’000 Franken Monatsprämie sind das 600 Franken mehr pro Jahr. Am stärksten stiegen die Krankenkassenprämien zuletzt 2024, um 8,7 Prozent.
Welcher Kanton hat die höchsten Krankenkassenprämien 2027?
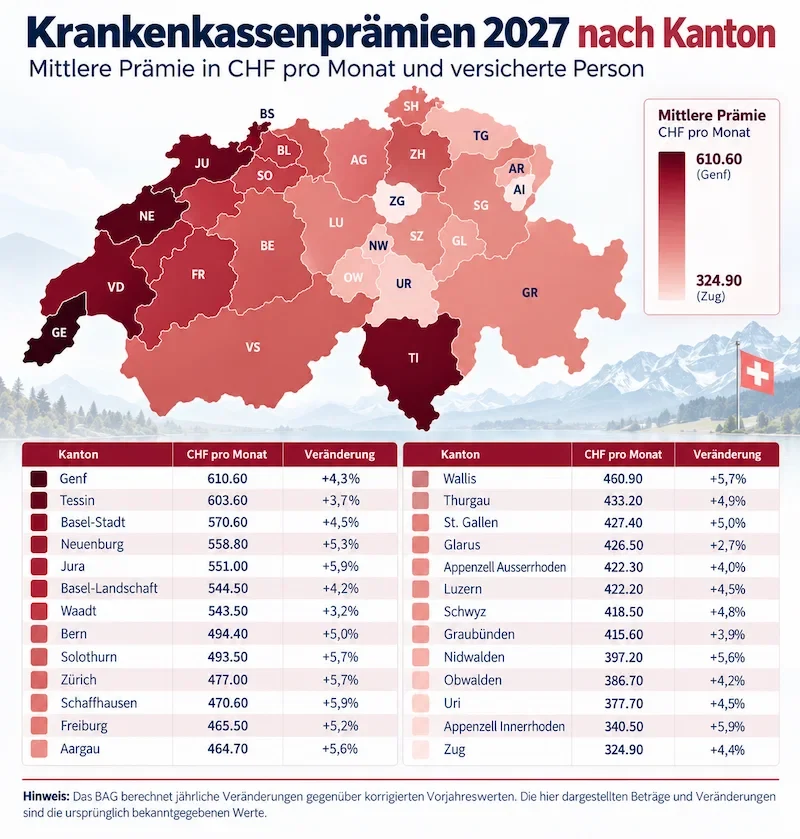
Genf ist 2027 am teuersten. Erwachsene zahlen dort im Mittel 610.60 Franken pro Monat, vor dem Tessin (603.60) und Basel-Stadt (570.60). Am günstigsten ist Zug mit 324.90 Franken. Die Spannweite beträgt 285.70 Franken.
|
Kanton |
CHF pro Monat |
Veränderung |
|
Genf |
610.60 |
+4,3% |
|
Tessin |
603.60 |
+3,7% |
|
Basel-Stadt |
570.60 |
+4,5% |
|
Neuenburg |
558.80 |
+5,3% |
|
Jura |
551.00 |
+5,9% |
|
Basel-Landschaft |
544.50 |
+4,2% |
|
Waadt |
543.50 |
+3,2% |
|
Bern |
494.40 |
+5,0% |
|
Solothurn |
493.50 |
+5,7% |
|
Zürich |
477.00 |
+5,7% |
|
Schaffhausen |
470.60 |
+5,9% |
|
Freiburg |
465.50 |
+5,2% |
|
Aargau |
464.70 |
+5,6% |
|
Wallis |
460.90 |
+5,7% |
|
Thurgau |
433.20 |
+4,9% |
|
St. Gallen |
427.40 |
+5,0% |
|
Glarus |
426.50 |
+2,7% |
|
Appenzell Ausserrhoden |
422.30 |
+4,0% |
|
Luzern |
422.20 |
+4,5% |
|
Schwyz |
418.50 |
+4,8% |
|
Graubünden |
415.60 |
+3,9% |
|
Nidwalden |
397.20 |
+5,6% |
|
Obwalden |
386.70 |
+4,2% |
|
Uri |
377.70 |
+4,5% |
|
Appenzell Innerrhoden |
340.50 |
+5,9% |
|
Zug |
324.90 |
+4,4% |
Die Prämien decken die erwarteten Kosten je Kanton. Grundlage der Prämien 2027 ist die Kostenentwicklung: 2025 stiegen die Gesundheitskosten um 5,3 Prozent, für 2026 erwartet das BAG 4,7 und für 2027 5,0 Prozent. Treiber sind mehr Behandlungen, medizinischer Fortschritt, Alterung und höhere kantonale Tarife.
Was zahlen Grenzgänger gilt die Kantonsprämie auch für Sie?
Nein. Wer in der EU wohnt und in der Schweiz versicherungspflichtig ist, zahlt die Prämie seines Wohnsitzstaats, unabhängig vom Arbeitskanton. 13 Schweizer Krankenkassen bieten Tarife für Wohnsitz Deutschland an, vier davon vergleichen wir:
|
Krankenkasse |
2026 |
2027 |
Veränderung |
Mehrkosten pro Jahr |
|
Sympany euroline |
227.90 |
243.70 |
+6,9 % |
– |
|
SWICA |
241.80 |
252.00 |
+4,2 % |
99.60 |
|
Mutuel |
299.40 |
327.30 |
+9,3 % |
1’003.20 |
|
Helsana |
352.50 |
358.10 |
+1,6 % |
1’372.80 |
CHF pro Monat, Erwachsene ab 26, ohne Unfall, Franchise 300. Mehrkosten gegenüber dem günstigsten Tarif 2027. Quelle: Versicherer und unser Vergleich.
Für dieselben Leistungen zahlen Sie bei Helsana 114.40 Franken mehr pro Monat als bei Sympany, also 1’372.80 Franken im Jahr.
Der Schweizer Durchschnitt gilt für Grenzgänger also nicht. Sympany schlägt überdurchschnittlich auf und bleibt trotzdem am günstigsten, Helsana erhöht kaum und bleibt am teuersten. Entscheidend ist der Preis nach dem Aufschlag.
Ihr System haben Sie innerhalb von drei Monaten ab Stellenantritt einmalig gewählt. Eine Prämienerhöhung öffnet diese Wahl nicht neu, die Kasse im KVG wechseln Sie aber jedes Jahr.
Welche Faktoren bestimmen Ihre persönliche Prämie?
Fünf Faktoren zählen hierbei. Wohnkanton oder Wohnsitzstaat, Altersklasse, Franchise, Versicherungsmodell und Unfalldeckung. Die letzten drei wählen Sie selbst. Ab 8 Wochenstunden beim selben Arbeitgeber sind Sie über ihn gegen Unfall versichert. Nicht erwerbstätige Angehörige müssen die Unfalldeckung einschliessen.
Im KVG zahlt jede Person eine eigene Prämie, auch Ehepartner ohne Erwerb und Kinder. Rechnen Sie deshalb für den ganzen Haushalt, inklusive Franchise, Selbstbehalt von 10 Prozent bis höchstens 700 Franken pro Jahr und Spitalkostenbeitrag.
Welche Franchise loht sich und wo liegt der Break-even?
Für Grenzgänger beträgt die Franchise einheitlich 300 Franken und fällt, wie der Selbstbehalt, nur bei Behandlungen in der Schweiz an. Ihr Hebel ist die Wahl der Kasse.
Mit Wohnsitz in der Schweiz wählen Erwachsene 300 oder 500 bis 2’500 Franken. Die höhere Franchise lohnt sich, solange Ihre Gesundheitskosten pro Jahr unter diesem Wert bleiben:
Break-even = tiefere Franchise + Prämienersparnis pro Jahr ÷ 0,9
Der Faktor 0,9 berücksichtigt den Selbstbehalt. Spart die Franchise 2’500 jährlich 1’200 Franken, liegt der Break-even bei rund 1’633 Franken.
Welche Versicherungsmodelle gibt es und was sparen Sie damit?
Ab 2027 heissen die Modelle mit eingeschränkter Arztwahl PRAXIS (Hausarzt und HMO), TEL_DIG (Telefon oder App), PHARM (Partnerapotheke) und FLEX (mehrere Anlaufstellen). Versicherer dürfen dafür die Prämie senken, eine feste Rabatthöhe gibt es nicht.
Grenzgänger gehen am Wohn- oder Arbeitsort zum Arzt. Mit dem Formular S1 (früher E106) melden Sie sich bei einer deutschen gesetzlichen Krankenkasse als Aushilfskasse an und zahlen dort die deutschen Zuzahlungen.
Wie berechnen Sie Ihre Prämie mit dem BAG-Rechner Priminfo?
Der Prämienrechner Priminfo des BAG zeigt die genehmigten Prämien aller Krankenkassen. Für ein korrektes Ergebnis müssen Wohnort (als Grenzgänger Wohnsitz Deutschland), Geburtsjahr, Franchise, Modell und Unfalldeckung stimmen, und zwar für jede Person im Haushalt.
Der Rechner zeigt Preise, aber keine Entscheidung. Ob sich ein Wechsel für Ihren Haushalt lohnt, wie Ihre Angehörigen richtig versichert sind und wie Kündigung und Nachversicherungsbestätigung ablaufen, klären wir mit Ihnen. Den Krankenkassenvergleich und den Wechsel übernehmen wir für Sie.
Lassen Sie uns rechnen
Wir vergleichen die Grenzgängertarife für Ihren ganzen Haushalt und übernehmen den Wechsel, inklusive Kündigung und Nachversicherungsbestätigung. Persönlich, online oder vor Ort.
Kostenlose BeratungWie funktioniert der Krankenkasse Schweiz Wechseln Schritt für Schritt?
Ihre Kündigung muss bis Montag, 30. November 2026, eingetroffen sein. Es zählt der Eingang, nicht der Poststempel. Die neue Kasse muss Sie aufnehmen.
• KW 44: Prämienbrief prüfen
• KW 45: vergleichen, neue Kasse wählen
• KW 46: Kündigung eingeschrieben oder per A-Post Plus senden
• Danach: Nachversicherungsbestätigung an die bisherige Kasse, Dauerauftrag oder LSV+-Mandat umstellen
Hier passieren die drei häufigsten Fehler. Zu späte Kündigung, fehlende Nachversicherungsbestätigung, ohne die die Kündigung nicht wirksam wird, und weiterlaufende Zahlungen. Wir übernehmen, begleiten und überwachen den ganzen Wechsel.
Frist verpasst? Im Standardmodell mit Franchise 300 und als Grenzgänger kündigen Sie bis Ende März auf den 1. Juli.
Was gilt für die Krankenkasse Schweiz Kündigungsfrist bei Grenzgängern?
Es gelten dieselben Termine. Schweizer Zusatzversicherungen setzen meist einen Wohnsitz in der Schweiz voraus, deshalb geht es beim Wechsel nur um die KVG-Prämie. Bei bescheidenem Einkommen erhalten auch Grenzgänger Prämienverbilligung vom Kanton, in dem sie arbeiten.
Welche Krankenversicherung eignet sich beim Krankenversicherung Grenzgänger Vergleich?
Grenzgänger aus Deutschland, die in der Schweiz arbeiten, wählen für ihre Krankenversicherung zwischen Schweizer KVG mit Kopfprämie, deutscher GKV mit einkommensabhängigem Beitrag und PKV mit risikoabhängigem Beitrag. In der GKV zahlen sie den vollen Beitrag selbst.
Rechenbeispiel: Paar über 50, ein Partner Grenzgänger über der Beitragsbemessungsgrenze, einer nicht erwerbstätig.
Im KVG zahlen beide ab 487.40 Franken pro Monat, denn manche Kassen verlangen für nicht erwerbstätige Angehörige mehr. In der GKV zahlt der Grenzgänger beim Höchstbeitrag 2026 rund 1’017 Euro, mit Pflegeversicherung bis 1’261 Euro, der Partner ist beitragsfrei mitversichert. Dazu kommt in Deutschland die Pflegeversicherung, die das KVG in diesem Umfang nicht kennt. 2027 steigt die Grenze voraussichtlich auf 6’375 Euro. Die Familienversicherung rechnet sich vor allem bei tieferem Einkommen und mehreren Kindern.
Mit Wohnsitz in Deutschland wählen Sie das System für sich und nicht erwerbstätige Angehörige getrennt. Arbeitet ein Elternteil in Deutschland, sind die Kinder dort versichert. Neu wählen können Sie bei Heirat, Geburt oder Adoption innerhalb von drei Monaten sowie bei der Pensionierung. Im KVG empfehlen wir derzeit Sympany euroline. Alle Optionen zeigt unser Ratgeber zur Krankenversicherung für Grenzgänger in der Schweiz.
Was bedeutet die Prämienerhöhung für Ihre Altersvorsorge als Grenzgänger?
Die Prämie 2027 betrifft Ihr Budget heute, die Wahl der Krankenversicherung bei der Pensionierung dagegen für Jahrzehnte. Mit der Pensionierung sind Sie im Staat versichert, aus dem Ihre Rente kommt. Auch die Pensionskasse zählt dabei als Schweizer Rente. Ein Beispiel: Sie sind 55, wohnen in Deutschland und gehen mit 63 in Pension.
- Bis 63: Sie bleiben im gewählten System.
- Nur Schweizer Rente: Als Rentner mit Wohnsitz in Deutschland bleiben Sie grundsätzlich in der Schweizer Krankenversicherung. Innerhalb von drei Monaten ab Pensionierungsbeginn oder Wegzug können Sie sich befreien lassen und Grenzgängertarif, private oder gesetzliche Krankenversicherung in Deutschland wählen. Wer sich für die private Krankenversicherung entscheidet, findet später kaum mehr den Weg zurück in die gesetzliche.
- Deutsche Rente: Beziehen Sie eine Rente aus Deutschland, versichern Sie sich dort.
Frank M., 48, aus Singen, arbeitet als Projektleiter im Thurgau. Er zahlte für sich und seine Frau 480 Franken Prämie pro Monat, nach dem Kassenwechsel 190 Franken weniger. Sein BVG-Guthaben von 187’000 Franken lag dagegen ungenutzt, obwohl sich ein Teil davon je nach Situation steuerlich günstiger nach Deutschland hätte übertragen lassen. Mehr dazu auf unserer Seite zu Pensionskasse und Freizügigkeit.
Vor der Pension richtig entscheiden
Krankenversicherung, Pensionskasse und Vorsorge hängen zusammen. Wir prüfen Krankenversicherung, Pensionskasse und Freizügigkeit, bevor Sie in Pension gehen. Persönlich, online oder vor Ort.
Kostenlose BeratungWie arbeitet Guttenberger Versicherungsmakler und was kostet die Beratung?
Wir vergleichen die vier günstigsten Grenzgängertarife und empfehlen den tiefsten Beitrag. Unsere Kunden sparen so im Durchschnitt 190 Franken pro Monat. Seit 1991 bieten wir Grenzgänger-Beratung an, mit über 4’750 Mandaten und rund 400 Neukunden pro Jahr. Wir sind ein Team von neun Fachspezialisten für Grenzgänger und beraten Sie vor Ort in Immenstaad und Konstanz oder online.
FAQ – Häufig gestellte Fragen
Welcher Kanton hat die höchsten Krankenkassenprämien?
Genf, mit 610.60 Franken mittlerer Erwachsenenprämie pro Monat. Für Grenzgänger zählt der Wohnsitzstaat.
Welche Krankenkasse ist 2027 die beste in der Schweiz?
Keine bestimmte, alle erbringen dieselben gesetzlichen Leistungen. Die beste ist die günstigste, für Grenzgänger 2027 Sympany euroline.
Welche ist die teuerste Krankenkasse in der Schweiz?
Landesweit lässt sie sich nicht nennen. Unter den Grenzgängertarifen unseres Vergleichs ist Helsana am teuersten.
Erstellt am: 24.10.2026 · Aktualisiert am: 24.10.2026
Persönliche Beratung gewünscht?
Unsere Experten helfen Ihnen bei Ihrem konkreten Anliegen – kostenlos und unverbindlich.