Pensions- und Rentenberatung für Grenzgänger
Sie arbeiten als Grenzgänger in der Schweiz und die Pension rückt näher? Bevor Sie sich bei der Pensionskasse für Rente oder Kapital entscheiden, rechnen wir mit Ihnen durch, was sich für Sie besser rechnet und welche Kosten auf Sie zukommen. Je früher Sie kommen, desto mehr Zeit bleibt, um die richtige Entscheidung zu treffen.
- Ohne Gesamtbetrachtung der AHV, Pensionskasse, 3. Säule und deutschen Rente weiss man nicht, wo die Reise hingeht.
- Rente oder Kapital? Wir rechnen beide Varianten brutto und netto durch, also nach Steuern und Krankenversicherungsbeiträgen.
- Fristen und Quellensteuer-Rückforderung im Blick, bis zur Auszahlung
- 1991Gegründet
- 4.750+zufriedene Grenzgänger
- Google-Rating
- 200ۯ Ersparnis/Monat
- Kostenfreies Erstgespräch
- Standorte Immenstaad & Konstanz
- Kein Callcenter, fester Beratungsablauf
Zuverlässige Partner
Welche Probleme entstehen ohne professionelle Pensions- und Rentenberatung?
Viele Grenzgänger, die in Pension gehen oder nach Deutschland zurückkehren, entscheiden über Rente oder Kapital aus der Pensionskasse ohne Gesamtbetrachtung.
Ein Grenzgänger ist heute 59 Jahre alt, arbeitet seit 16 Jahren in der Schweiz und verdient rund 130'000 CHF im Jahr. Sein Pensionskassenguthaben liegt bei etwa 250'000 CHF und wächst bis zum Rentenalter 65 auf rund 350'000 CHF.
−2'070 CHF
pro Monat unter dem heutigen Lebensstandard, allein aus der Schweizer Rente.
Richtig teuer wird ein falsches steuerliches Konzept: wenn Steuern nicht optimiert und Fristen übersehen werden. Aus unserer Praxis:
Volle Besteuerung
Falsches steuerliches Konzept, wenn die Steuer nicht optimiert wird und Fristen übersehen werden.
Nachsteuern
Volle Besteuerung, wenn die Auszahlung falsch konzipiert wurde und Fristen verpasst wurden.
Gescheiterte Rückforderungen
Die Quellensteuer ist nach drei Jahren verloren.
7'000 bis 8'000 € für Anwalt und Steuerberater
Im Extremfall bis in den hohen sechsstelligen Bereich.
17'000 CHF selbst bezahlt
Operationskosten, weil die Krankenversicherung im Ruhestand zu spät geprüft wurde.
In fünf Schritten zu Ihrer Rentenstrategie
Wo Sie wohnen und wo Sie steuerlich ansässig sind, bestimmt den Weg. Von der Prüfung, ob ein Rentenantrag sinnvoll ist, über die Strategie für Ihre Pensionskasse bis zur Auszahlung Ihrer Renten kümmern wir uns um alles.
Analyse Ihrer Vorsorgesituation
Wir erfassen Ihre Schweizer und deutschen Rentenansprüche, Pensionskasse, Freizügigkeitskonten, AHV, 3. Säule und Krankenversicherung im Ruhestand.
Steuer- und Rentenstrategie
Wir entwickeln Ihre Auszahlungs-, Steuer- und Versicherungsstrategie, abgestimmt auf Ihre Ziele, Rentenbezüge und Ihren Wohnsitz im Ruhestand.
Kapital- und Vermögensanlage
Wir planen, wie Ihr Kapital und Vermögen im Ruhestand angelegt wird, in Zusammenarbeit mit einer Schweizer Kantonalbank mit Staatsgarantie.
Umsetzung und Steuererstattung
Wenn möglich fordern wir die Quellensteuer zurück, koordinieren alle Schritte und setzen die Strategie steueroptimiert um.
Begleitung und laufende Betreuung
Wir begleiten Sie persönlich von der Planung bis über den Ruhestand hinaus, auch bei Änderungen und neuen Rentenentscheidungen.
So sehen Sie, was Ihnen im Ruhestand bleibt
Mit unserer Vorsorge-Software simulieren wir Ihren Renteneintritt, bevor Sie sich festlegen. Sie sehen schwarz auf weiss, was Ihnen nach Steuern und Krankenversicherung bleibt, in beiden Ländern und in mehreren Szenarien.
- Rente und Kapital im direkten Vergleich (mit den detaillierten Auswirkungen auf Steuer und Krankenversicherung)
- Schweiz und Deutschland in einer Berechnung
- Entscheidung mit Zahlen statt Bauchgefühl
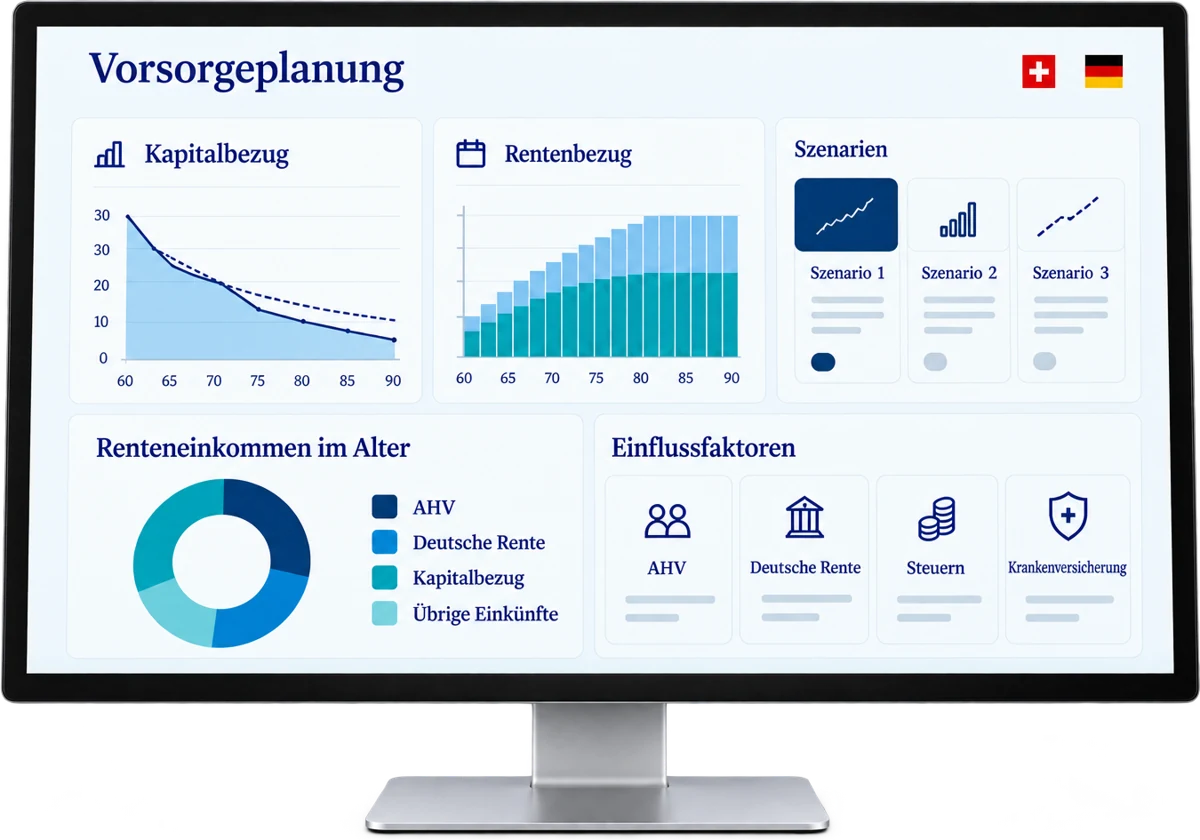
Kapital oder Rente
Wir simulieren beide Wege aus Ihrer Pensionskasse steueroptimiert, inklusive deutscher Steuerlast und Krankenversicherungsbeiträgen.
AHV und deutsche Rente in einer Rechnung
Beide staatlichen Renten fliessen ein. Heraus kommt Ihre echte Brutto-Netto-Rente.
Vermögen und Inflation
Verschiedene Renditeszenarien zeigen, wie Ihr Kapital inflationsgeschützt angelegt werden kann.
Ihre Lebenssituation
Zum Beispiel die Frage, ob Sie Ihr Haus abbezahlen sollen oder nicht. Auch das kann in die Simulation einfliessen.
Ihre Prioritäten
Sicherheit oder Kapitalwachstum, wie wichtig ist Ihnen der Schutz Ihrer Hinterbliebenen? Die Szenarien richten sich nach Ihren Bedürfnissen.
Steuern optimiert
Kapital sofort versteuern und anlegen, oder die Sofortbesteuerung über eine Rentenlösung vermeiden. Beispiel: Bei 200'000 CHF im Obligatorium müssten rund 100'000 CHF Steuern bezahlt werden. Fliessen diese 100'000 CHF stattdessen in eine Rentenlösung, fällt darauf keine Sofortbesteuerung an.
Kostenfreies Erstgespräch anfragen
Checkliste für Ihr Erstgespräch
- Rentenbescheide oder Versicherungsnachweise
- Ergebnis einer vorherigen Beratung (Steuerberater oder Versicherungsberater), falls vorhanden
- Pensionskassenausweis und Belege Ihrer Freizügigkeitskonten
- Unterlagen zu Ihren privaten Versicherungen
- Ihren aktuellen Krankenversicherungsstatus
Wir melden uns bei Ihnen und besprechen das weitere Vorgehen.
Das Kontaktformular ist momentan nicht verfügbar. Sie erreichen uns weiterhin direkt per E-Mail oder Telefon.
Was unsere Kunden sagen
4.750 zufriedene Grenzgänger, 5 von 5 Sternen bei Google. Viele Kunden begleiten wir über Generationen.
- Grenzgängerberatung
„Professionelle, souveräne und zuverlässige Unterstützung mit einem großen Fachwissen in allen Belangen rund um das Grenzgänger sein.“
- Grenzgängerberatung
„Absolut großartiger Service! Die Beratung war top und die Mitarbeiter super freundlich und zuvorkommend. Selten so nette Menschen erlebt, die nur das Beste im Sinn haben. Vielen Dank für den tollen Service, die machen einen super Job!“
- Versicherungsberatung
„Als Grenzgänger (s.g. Wochenaufenthalter) benötige ich eine KV die in der CH und in GER funktioniert. Die Zusammenarbeit mit dem Grenzgängerservice (Hr. Isic) war / ist professionell unkompliziert. Mit den abgeschlossenen Verträgen fühle ich mich sehr gut beraten für ein gutes Preis- Leistungsverhältnis. Fazit: sehr kompetenter Service.“
- Grenzgängerberatung
„Sehr freundliche Beratung zu allen Themen, die für Grenzgänger relevant sind. Da man als Grenzgänger doch vor einigen bürokratischen Herausforderungen steht, kann ich die Beratung nur empfehlen.“
- Versicherungsberatung
„Schnelle und unkomplizierte Terminfindung, sowie prompte Zusendung von Unterlagen und Informationen. Sehr kompetente und freundliche Beratung, der Mitarbeiter hatte viele gute Praxistipps und hat Interesse an eigenen Erfahrungen um diese weiter zu geben. Ebenso hohe Kompetenz im Bereich des Gesundheitswesen zu empfehlen für Mitglieder der Gesundheitsberufe. Vielen Dank für die Beratung und Unterstützung.“
- Versicherungsberatung
„Sehr sehr netter Kontakt. Fragen werden schnell und unkompliziert beantwortet. Die Beratungsgespräche sind sehr ungezwungen und sehr sachlich ohne irgendeinen Versicherungsabschlussdruck. Alles in allem sehr empfehlenswert für Grenzgänger.“
- Grenzgängerberatung
„Super kompetente, effiziente und unabhängige Beratung. Sehr kundenorientiert und überhaupt nicht aufdringlich, was bei einer Grenzgängerberatung vielleicht vorher Sorge sein könnte. Wirklich top :)“
- Grenzgängerberatung
„Der Service und Umgang in und mit der Grenzgängerberatung ist einfach grandios. Man wird ehrlich, umfassend und transparent beraten. Die Beratungen sind sehr freundlich und in entspannter Atmosphäre mit genügend Zeit für Fragen, die mit sehr viel Geduld beantwortet werden. Einfach tiptop.“
- Versicherungsberatung
„Ich möchte hier ein paar positive Worte und eine klare Weiterempfehlung über Herrn ISIC und sein Grenzgängerbüro aussprechen. Er ist ein sehr sympathischer, offener und ehrlicher Mensch, der nicht nur etwas verkaufen will. Ich bin selber Grenzgänger und habe mich von Anfang an sehr gut aufgehoben und fair und offen beraten gefühlt. Nachdem ich da leider schon andere Erfahrung gemacht habe, war er sehr bemüht mir da wieder auf den richtigen Weg zu helfen. Aber auch wenn es um andere Dinge wie zb eine Autoversicherung geht ist auf Herrn ISIC Verlass. Sogar an einen Feiertag bekam ich eine schnelle Rückmeldung und ein grobes Angebot. Respekt dafür! Viele Grüße Nathan“
Alles für Ihre Rente, aus einer Hand
AHV, Pensionskasse, Freizügigkeitskonto, 3. Säule, Krankenversicherung im Ruhestand und die steuerliche Struktur koordinieren wir in einem einzigen Mandat.
AHV, 1. Säule
Ansprüche beziffern, Beitragslücken erkennen und die Rente rechtzeitig anmelden.
Deutsche Rente
Rentenhöhe überprüfen, Beitragszeiten aus beiden Ländern zusammenführen und klären, ob ein Rentenantrag überhaupt sinnvoll ist.
Pensionskasse & Freizügigkeit
Obligatorium und Überobligatorium richtig bewerten, Freizügigkeitskonten koordinieren.
Steuern & Quellensteuer
Doppelbesteuerungsabkommen korrekt anwenden und die Schweizer Quellensteuer zurückholen.
Krankenversicherung im Ruhestand
Die Drei-Monats-Frist wahren und die Pflegelücke des Schweizer Systems schliessen.
Jede Behörde kennt nur ihren Teilbereich. Wir bringen alles zusammen
AHV, Pensionskasse und Deutsche Rentenversicherung nennen Ihnen jeweils nur ihre eigene Rente, und zwar brutto. Wie viel Ihnen im Ruhestand pro Monat tatsächlich bleibt, wenn alle Renten zusammengezählt und deutsche Steuern sowie Beiträge zur Krankenversicherung abgezogen sind, rechnet keine dieser Stellen aus. Diese Zahl ermitteln wir für Sie.
| Anlaufstelle | Beantwortet | Beantwortet nicht |
|---|---|---|
| Schweizerische Ausgleichskasse SAK | Ihre AHV-Ansprüche | Pensionskasse, deutsche Rente, Steuern in Deutschland, Rente oder Kapital, Inflation, Krankenversicherung |
| Pensionskasse | Ihr Guthaben und Ihre Leistungen | AHV, deutsche Rente, Steuern in Deutschland, Inflation, Krankenversicherung |
| Deutsche Rentenversicherung | Ihre deutsche Rente | Besteuerung Ihrer Schweizer Renten, Rente oder Kapital, Inflation, Krankenversicherung |
| Steuerberater | Die steuerliche Seite | Rente, Kapital, Inflation, Krankenversicherung |
| Guttenberger Rentenberatung | Gesamtbetrachtung, Auszahlungsstrategie, Steueroptimierung, Krankenversicherung im Ruhestand. Kostenfrei. Verbindliche Bescheide erteilen weiterhin die Behörden. | |
Welche Bedeutung hat die Pensionskasse für meine Altersversorgung?
Die Pensionskasse wird Pflicht, sobald Ihr Jahreslohn den Mindestjahreslohn von 22'680 CHF übersteigt. Ihr Guthaben teilt sich in zwei Teile:
- Obligatorium
Die gesetzliche Mindestvorsorge nach BVG.
- Überobligatorium
Was Ihre Pensionskasse zusätzlich an biometrischen Leistungen anbietet, etwa bei höherem Lohn oder für Invalidität und Tod. Zins- und Umwandlungssatz legt die Pensionskasse hier selbst fest, gesetzliche Vorgaben gibt es dafür nicht.
Diese Aufteilung entscheidet später, was Sie bei einem Wegzug bar beziehen dürfen und wie Deutschland Ihre Leistung besteuert.
Hören Sie vor der Pensionierung auf, in der Schweiz zu arbeiten, wandert Ihr Alterskapital auf ein Freizügigkeitskonto. Ohne Ihre Anweisung überweist die Pensionskasse es an die Stiftung Auffangeinrichtung BVG.
Wo stehen Sie als Grenzgänger aktuell?
Welche Phasen für Sie gelten, hängt davon ab, wo Sie gerade stehen.
Ohne Arbeitsvertrag
Vorbereitung
Bevor Sie in der Schweiz anfangen, zeigen wir Ihnen, was mit Ihren deutschen Rentenansprüchen geschieht und wie Sie in der Schweiz für die Rente versichert sind. Dazu klären wir, ob sich für Sie die Krankenversicherung in Deutschland oder in der Schweiz mehr lohnt.
Im Berufsleben
Laufende Optimierung
Wir zeigen Ihnen, wie Sie Ihre spätere Rente mit der 3. Säule und mit freiwilligen Einkäufen in die Pensionskasse erhöhen. Wechseln Sie die Stelle oder hören Sie auf, in der Schweiz zu arbeiten, klären wir, was mit Ihrem Guthaben auf dem Freizügigkeitskonto geschieht. Ausserdem prüfen wir Ihre Krankenversicherung.
Vor der Pensionierung
Auszahlungsplanung
Wir planen mit Ihnen, was nach Ihrem Schweizer Berufsleben mit Ihrer Pensionskasse geschieht. Sie entscheiden, ob Sie sich Rente oder Kapital auszahlen lassen. Wählen Sie das Kapital, planen wir, wie Sie es besser anlegen können.
Häufige Fragen zur Rentenberatung für Grenzgänger
Alles Wichtige zu AHV, Pensionskasse, deutscher Rente, Steuern, Krankenversicherung und Fristen. Klicken Sie auf eine Frage, um die Antwort zu öffnen.
Was ist Rentenberatung für Grenzgänger in der Schweiz?
Eine Rentenberatung für Grenzgänger rechnet Ihre Ansprüche aus der Erwerbstätigkeit in beiden Ländern zusammen und klärt, wie Sie sie beziehen. Jede Behörde kennt nur ihren Teilbereich. Was nach Steuern und Krankenversicherung übrig bleibt, beantwortet keine von ihnen.
Welcher Anbieter für Ihre Rentenberatung passt, hängt davon ab, was Sie klären möchten:
| Anlaufstelle | Beantwortet | Beantwortet nicht |
|---|---|---|
| Schweizerische Ausgleichskasse SAK | Ihre AHV-Ansprüche | Pensionskasse, deutsche Rente, Steuern in Deutschland, Rente oder Kapital, Inflation, Krankenversicherung |
| Pensionskasse | Ihr Guthaben und Ihre Leistungen | AHV, deutsche Rente, Steuern in Deutschland, Inflation, Krankenversicherung |
| Deutsche Rentenversicherung | Ihre deutsche Rente | Besteuerung Ihrer Schweizer Renten, Rente oder Kapital, Inflation, Krankenversicherung |
| Steuerberater | Die steuerliche Seite | Rente, Kapital, Inflation, Krankenversicherung |
| Spezialisierte Rentenberatung | Gesamtbetrachtung, Auszahlungsstrategie, Steueroptimierung, Krankenversicherung im Ruhestand. Kostenfrei. Verbindliche Bescheide erteilen weiterhin die Behörden. | verbindliche Bescheide der Behörden |
Wir sind seit 1991 als Agentur am Bodensee tätig und auf die Vorsorge von Grenzgängern und Wochenaufenthaltern in der Schweiz spezialisiert. Wir beziffern Ihre Ansprüche aus allen drei Säulen. AHV, Pensionskasse, Freizügigkeitskonto, 3. Säule, Krankenversicherung im Ruhestand und die steuerliche Struktur koordinieren wir in einem einzigen Mandat, statt sie auf viele Stellen zu verteilen.
Viele Kunden begleiten wir über Generationen. Bei Google bewerten sie uns mit 5 von 5 Sternen, und über 4.750 zufriedene Grenzgänger haben wir bereits beraten. Seit 2024 gehören wir zur SE Gruppe, dem fünftgrössten familiengeführten Versicherungsmakler Deutschlands, und arbeiten mit Steuerexperten aus diesem Netzwerk zusammen. Rund 20 Maklerbüros aus Deutschland kooperieren mit uns.
Frank Guttenberger
Geschäftsführer. Experte für Pensionskassen-Beratung, Vermögensaufbau und individuelle Vorsorgelösungen für Grenzgänger.
Wie funktioniert die Rente für Grenzgänger Schweiz?
Als Grenzgänger sorgen Sie in zwei Rentensystemen gleichzeitig vor. In der Schweiz sind das die drei Säulen AHV, Pensionskasse und 3. Säule, in Deutschland die gesetzliche Rentenversicherung.
Wie beide zusammenwirken, regeln das Sozialversicherungsabkommen zwischen der Schweiz und Deutschland von 1964 mit seinen Zusatzabkommen und die bilateralen Verträge zwischen der EU und der Schweiz, die seit 1. Juni 2002 gelten.
Was ist die AHV-Rente für Grenzgänger?
Die Alters- und Hinterlassenenversicherung (AHV) ist die erste Säule. Anspruch auf eine Altersrente haben Sie ab einem vollen Beitragsjahr. Die Vollrente erhält nur, wer ab dem 20. Altersjahr bis zum Referenzalter jedes Jahr Beiträge gezahlt hat, also 44 Beitragsjahre. Fehlt ein ganzes Jahr, fällt die Rente um rund 2,3 Prozent tiefer aus.
2026 liegt die AHV-Vollrente zwischen 1'260 und 2'520 CHF pro Monat. Neu kommt eine 13. Altersrente in Höhe eines Zwölftels der Jahresrente dazu.
Nach 10 Jahren Arbeit in der Schweiz erhalten Sie eine Teilrente von etwa zehn Vierundvierzigsteln der Vollrente. Grob gerechnet sind das 290 bis 570 CHF pro Monat, je nach Ihrem durchschnittlichen Einkommen.
Männer erreichen das Referenzalter mit 65 Jahren. Für Frauen steigt es schrittweise und liegt ab 2028 ebenfalls bei 65. Die Details stehen im Merkblatt 3.01 der AHV.
Welche Rolle spielt die Schweizer Rentenversicherung für Grenzgänger in Deutschland?
Sie bekommen zwei getrennte Renten: die AHV-Rente aus der Schweiz und die Rente aus Deutschland. Jede berechnet sich nur aus den Jahren, in denen Sie im jeweiligen Land eingezahlt haben. Die AHV-Rente kürzt Ihre deutsche Rente nicht.
Für einen Anspruch auf eine deutsche Rente brauchen Sie mindestens fünf Beitragsjahre. Dabei zählen Ihre Schweizer Jahre mit. Ein Beispiel: Sie haben 3 Jahre in Deutschland und 20 Jahre in der Schweiz gearbeitet. Damit erreichen Sie die fünf Jahre und erhalten eine deutsche Rente, berechnet aus Ihren 3 deutschen Jahren.
Wo Sie in Deutschland stehen, sehen Sie in der Renteninformation, die Ihnen die Deutsche Rentenversicherung jedes Jahr schickt. Ab 55 bekommen Sie zusätzlich alle drei Jahre eine ausführlichere Rentenauskunft.
Wie wird die Auszahlung der Schweizer Pensionskasse in Deutschland besteuert?
Bei Wohnsitz in Deutschland besteuert das Finanzamt Ihre Schweizer Pensionskassenrente in zwei Teilen:
- Obligatorischer Anteil
Wie die gesetzliche Rente mit dem Besteuerungsanteil, massgebend ist das Jahr des Rentenbeginns.
- Überobligatorischer Anteil
Mit dem günstigeren Ertragsanteil, massgebend ist Ihr Alter bei Rentenbeginn.
Genau diese Aufteilung wird häufig falsch erklärt, und ein Fehler wirkt lebenslang.
Wir wenden das Doppelbesteuerungsabkommen Schweiz–Deutschland korrekt an, damit Ihre Rente nicht zweimal besteuert wird. Zieht die Schweiz bei einer Kapitalauszahlung Quellensteuer ab, holen wir sie für Sie zurück und sichern bereits bezahlte Steuern. Dafür bestätigt die deutsche Steuerbehörde, dass sie die Kapitalleistung kennt und Sie in Deutschland ansässig sind. Die Frist dafür steht in der Fristenübersicht unten.
Sollten Sie Rente oder Kapital beziehen?
Beim Rentenbeginn wählen Sie zwischen einer lebenslangen Rente aus der Pensionskasse und einer Kapital-Abfindung. Wie Sie dieses Wahlrecht ausüben, regelt jede Pensionskasse anders. Auch die deutsche Steuer unterscheidet beide Wege.
| Kriterium | Rente | Kapital |
|---|---|---|
| Auszahlung | monatlich, lebenslang | einmalig |
| Flexibilität | Die Rente bleibt dauerhaft gleich und lässt sich nachträglich nicht ändern | Ändern sich Ihre Pläne und brauchen Sie zum Beispiel plötzlich 100'000 CHF, haben Sie jederzeit uneingeschränkten Zugriff auf das gesamte Kapital |
| Inflation | kein Inflationsausgleich: Mit den Jahren können Sie sich mit derselben Rente weniger leisten. Im Umkehrschluss bedeutet das, dass die Kaufkraft schwindet | Mit einer intelligenten Kapitalanlage lässt sich die Kaufkraft erhalten |
| Steuer in Deutschland, Obligatorium | Besteuerungsanteil nach Jahr des Rentenbeginns | Besteuerungsanteil |
| Steuer in Deutschland, Überobligatorium | Ertragsanteil nach Alter bei Rentenbeginn | wie eine Kapitallebensversicherung: bei Eintritt in die Pensionskasse vor 2005, mehr als zwölf Einzahlungsjahren und Bezug ab dem 62. Lebensjahr unter Umständen ganz steuerfrei |
| Vorteil | planbares Einkommen bis ans Lebensende | Kapital bleibt im Eigenbesitz, Schuldentilgung oder Vererbung möglich. Ihr Vermögen bleibt resilient, auch wenn Unvorhergesehenes passiert |
| Nachteil | Kein Zugriff auf das Kapital und Rentenhöhe bleibt permanent gleich (kein Inflationsausgleich). Entscheidung nicht mehr reversibel | Die Anlageentscheidung liegt bei Ihnen, und die Langlebigkeit der Rente muss geplant werden |
Wann die Rente meist besser passt
Wenn Ihre Pensionskasse einen hohen Umwandlungssatz bietet, Sie gesund sind, verheiratet sind und wenig Erfahrung mit Geldanlage haben. Ihr Ehepartner erhält nach Ihrem Tod mindestens 60 Prozent Ihrer Rente.
Wann das Kapital meist besser passt
Wenn der Umwandlungssatz tief ist, Ihre Gesundheit eingeschränkt ist, Sie Vermögen vererben oder eine Hypothek zurückzahlen möchten.
Was für Grenzgänger anders ist
Den Steuervorteil des Kapitalbezugs, den Schweizer Ratgeber oft nennen, können Sie mit Wohnsitz in Deutschland nicht nutzen. Deutschland hat das Besteuerungsrecht, die Schweizer Quellensteuer erhalten Sie zurück. Welche Variante in Deutschland günstiger ist, hängt von der Aufteilung in Obligatorium und Überobligatorium ab.
Viele kombinieren Rente und Kapital. Die Entscheidung ist endgültig, deshalb rechnen wir in Schritt 2 unserer Beratung beide Varianten für Sie durch.
Was gilt bei Rente aus Deutschland mit Wohnsitz Schweiz?
Wohnen Sie im Ruhestand in der Schweiz, ist die Deutsche Rentenversicherung Baden-Württemberg Ihr Ansprechpartner. Sie zahlt Ihre deutsche Rente in die Schweiz und klärt mit den Schweizer Trägern Ihre Versicherungszeiten.
Einmal im Jahr müssen Sie nachweisen, dass Sie leben: Die deutsche Rentenversicherung verlangt von Rentnern mit Wohnsitz im Ausland jährlich eine Lebensbescheinigung.
Planen Sie den Umzug kurz vor der Pensionierung, klären Sie die steuerlichen Folgen, bevor Sie über Rente oder Kapital entscheiden.
Wann muss ich als Grenzgänger welche Fristen einhalten?
Einige Fristen rund um die Rente lassen sich nicht verlängern, andere nicht rückwirkend nachholen. Die wichtigsten im Überblick:
| Was | Frist | Zuständig |
|---|---|---|
| AHV-Altersrente anmelden | etwa drei bis vier Monate vor dem Referenzalter | bei Wohnsitz in Deutschland über die DRV |
| AHV-Rente vorbeziehen | spätestens am letzten Tag des Vormonats, rückwirkend ausgeschlossen | Ausgleichskasse |
| Deutsche Rente beantragen | etwa drei Monate vorher. Wer später als drei Monate nach Erfüllung aller Voraussetzungen beantragt, erhält die Rente erst ab dem Antragsmonat | Deutsche Rentenversicherung |
| Kapitalbezug anmelden | gemäss Reglement Ihrer Pensionskasse | Pensionskasse |
| Einkauf vor Kapitalbezug | Leistungen aus Einkäufen sind drei Jahre lang für den Barbezug gesperrt | Pensionskasse |
| Quellensteuer zurückfordern | innert drei Jahren seit Auszahlung, nicht verlängerbar | Steueramt am Sitz der Vorsorgeeinrichtung |
| Krankenversicherung wählen | innerhalb von drei Monaten nach der ersten Schweizer Rente, sonst Zuweisung zu einer Schweizer Kasse | Gemeinsame Einrichtung KVG, Olten |
Im Erstgespräch prüfen wir, welche dieser Fristen für Sie laufen. Bis zur Auszahlung behalten wir sie für Sie im Blick.
Wie läuft das Antragsverfahren für Rentenleistungen ab?
Wohnen Sie in Deutschland, stellen Sie Ihren Rentenantrag bei der Deutschen Rentenversicherung. Sie leitet für Sie auch das Verfahren beim Schweizer Versicherungsträger ein.
Verbindlich Auskunft zur Schweizer Rente gibt die Schweizerische Ausgleichskasse SAK in Genf, mehr dazu auf der Seite der SAK. Die Leistung Ihrer Pensionskasse beantragen Sie direkt bei der Kasse.
Wir begleiten Sie dabei in fünf Schritten:
1. Analyse Ihrer Vorsorgesituation
Wir erfassen Ihre Schweizer und deutschen Rentenansprüche, Pensionskasse, Freizügigkeitskonten, AHV, 3. Säule und Krankenversicherung im Ruhestand.
2. Steuer- und Rentenstrategie
Wir entwickeln Ihre Auszahlungs-, Steuer- und Versicherungsstrategie, abgestimmt auf Ihre Ziele, Rentenbezüge und Ihren Wohnsitz im Ruhestand.
3. Kapital- und Vermögensanlage
Wir planen, wie Ihr Kapital und Vermögen im Ruhestand angelegt wird, in Zusammenarbeit mit einer Schweizer Kantonalbank mit Staatsgarantie.
4. Umsetzung und Steuererstattung
Wenn möglich fordern wir die Quellensteuer zurück, koordinieren alle Schritte und setzen die Strategie steueroptimiert um.
5. Begleitung und laufende Betreuung
Wir begleiten Sie persönlich von der Planung bis über den Ruhestand hinaus, auch bei Änderungen und neuen Rentenentscheidungen.
Checkliste für Ihr Erstgespräch
- Rentenbescheide oder Versicherungsnachweise
- Ergebnis einer vorherigen Beratung (Steuerberater oder Versicherungsberater), falls vorhanden
- Pensionskassenausweis und Belege Ihrer Freizügigkeitskonten
- Unterlagen zu Ihren privaten Versicherungen
- Ihren aktuellen Krankenversicherungsstatus
Wie viel kostet eine Rentenberatung bei Guttenberger?
Unsere Beratung ist für Sie kostenfrei. Wir beraten unabhängig und neutral.
Sie wählen, wie wir Sie beraten: online per Video oder vor Ort an unseren zwei Standorten in der Grenzregion Deutschland–Schweiz, in Immenstaad am Bodensee an der Dr.-Zimmermann-Str. 2a und in Konstanz an der Kreuzlingerstrasse 47b, direkt an der Grenze.
Eine Hotline gibt es bei uns nicht. Stattdessen führt Sie ein strukturierter Beratungsprozess mit festem Ablauf zum Ergebnis.
Was passiert mit der Pensionskasse, wenn ich zurück nach Deutschland ziehe?
Ziehen Sie nach Deutschland und sind dort obligatorisch für Alter, Invalidität und Hinterlassene versichert, zahlt Ihnen die Pensionskasse nur den überobligatorischen Teil bar aus.
Der obligatorische Teil bleibt in der Schweiz auf einem Freizügigkeitskonto oder in einer Freizügigkeitspolice, an eine ausländische Sozialversicherung wird er nicht überwiesen. Bar beziehen können Sie dieses Guthaben in der Regel frühestens fünf Jahre vor dem ordentlichen Pensionierungsalter. Ob Sie in Deutschland versicherungspflichtig sind, klärt der Sicherheitsfonds BVG als Verbindungsstelle mit den deutschen Behörden.
Wir planen mit Ihnen, wie der obligatorische Teil später steuerneutral in Ihre deutsche Altersvorsorge übergeht. So vermeiden Sie eine Auszahlung, die sich nicht mehr korrigieren lässt.
Mit der Rückkehr ändert sich auch Ihre Krankenversicherung. Beziehen Sie nur Schweizer Renten, sind Sie grundsätzlich in der Schweiz versichert. Kommt eine deutsche Rente dazu, versichern Sie sich in Deutschland. Wir organisieren Ihre Kranken- und Pflegeabsicherung bei Wohnsitz in Deutschland und behalten dabei die Lücke im Blick, die das Schweizer System bei der Pflege hinterlässt.